Acheter un logement en Suisse romande implique plusieurs démarches propres au marché helvétique. Entre restrictions d’acquisition, exigences bancaires et formalités notariales, certaines étapes nécessitent des vérifications particulières avant de signer.
L’achat immobilier dans les cantons de Vaud, Genève, Fribourg ou Valais suit un cadre juridique précis. Pour un acquéreur venant de l’étranger, le droit d’acheter dépend notamment du statut de résidence. Le financement et les documents relatifs au logement constituent ensuite deux points essentiels.
Le droit d’acquérir dépend du statut de résidence
En Suisse, la loi fédérale sur l’acquisition d’immeubles par des personnes à l’étranger (LFAIE), appelée Lex Koller, encadre certaines transactions immobilières. Les ressortissants de l’Union européenne ou de l’AELE domiciliés en Suisse bénéficient généralement des mêmes droits d’acquisition que les citoyens suisses. En revanche, une personne domiciliée à l’étranger ne peut pas librement acheter un logement résidentiel. Des exceptions existent, notamment pour certains logements de vacances, sous réserve des conditions et autorisations applicables. Le portail officiel de la Confédération détaille les règles selon la situation de l’acquéreur.
Un financement hypothécaire aux critères spécifiques
Les banques suisses demandent généralement un apport personnel d’au moins 20 % de la valeur retenue pour le financement. Selon les directives de l’Association suisse des banquiers, au moins 10 % doivent provenir de fonds autres que ceux du deuxième pilier. La prévoyance professionnelle peut contribuer au financement d’une résidence principale, sous certaines conditions. Son utilisation réduit toutefois les avoirs disponibles pour la retraite en cas de retrait anticipé. Autre particularité : les banques évaluent la capacité financière avec un taux d’intérêt théorique souvent proche de 5 %, même lorsque le taux hypothécaire proposé est inférieur. Les intérêts calculés, l’amortissement et les frais d’entretien ne devraient généralement pas dépasser un tiers du revenu brut. Le crédit hypothécaire ne doit pas nécessairement être remboursé intégralement. Les directives bancaires prévoient cependant de ramener la dette aux deux tiers de la valeur de nantissement dans un délai maximal de quinze ans.
Vérifier la PPE et les formalités avant de signer
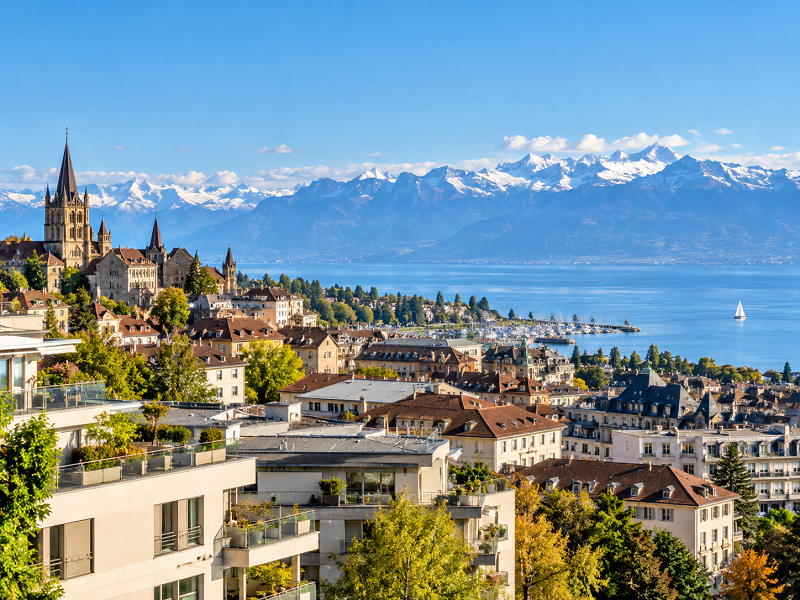
La recherche d’un appartement à vendre à Lausanne peut conduire à l’acquisition d’un logement en propriété par étages (PPE), régime défini par les articles 712a et suivants du Code civil suisse. Avant l’achat, plusieurs documents méritent un examen attentif : règlement de PPE, procès-verbaux des assemblées, comptes annuels et état du fonds de rénovation. Ils renseignent notamment sur les charges collectives et les travaux prévus. La transaction nécessite également un acte authentique. Dans le canton de Vaud, celui-ci est établi par un notaire. Conformément à l’article 656 du Code civil suisse, l’acquisition de la propriété intervient en principe lors de l’inscription au registre foncier. Les frais annexes comprennent les droits de mutation, les émoluments et les frais notariaux. Leur montant varie selon le canton et la commune.
L’acquisition d’un logement en Suisse romande repose sur trois vérifications : le droit d’acheter, la faisabilité du financement et la situation juridique du bien. Leur examen en amont permet d’anticiper les coûts et les démarches administratives.
Anne Vaneson-Bigorgne