Société Générale peut être un choix intéressant pour obtenir un crédit à la consommation en 2026, notamment grâce à son prêt personnel à taux fixe, à sa souscription en ligne et à ses possibilités d’aménagement des remboursements. Mais ces services ne prouvent pas qu’elle propose systématiquement le crédit le moins cher. Pour savoir si cette banque convient à votre projet, il faut examiner les conditions du prêt Expresso et comparer son coût avec celui d’autres propositions personnalisées.
Dans quels cas le crédit Expresso peut-il convenir ?
Le crédit Expresso de Société Générale est un prêt personnel amortissable à taux débiteur fixe. Il permet de connaître les modalités de remboursement prévues au contrat dès la souscription, sous réserve des éventuels aménagements demandés ultérieurement.
L’offre est accessible à partir de 1 000 €, avec une durée de remboursement comprise entre 12 et 84 mois. Le montant effectivement accordé et les conditions applicables dépendent de l’étude du dossier.
Son intérêt réside notamment dans la liberté d’utilisation des fonds. Un prêt personnel non affecté peut financer plusieurs projets :
- L’achat d’un véhicule, neuf ou d’occasion.
- Des travaux dans un logement, comme une rénovation ou un aménagement.
- Un déménagement et les dépenses associées.
- Un projet personnel, notamment un voyage ou des vacances.
L’emprunteur n’a pas à fournir de justificatif d’achat pour préciser l’utilisation de chaque euro emprunté. En revanche, cela ne signifie pas qu’il obtient automatiquement le financement : la banque doit examiner sa capacité de remboursement et peut demander des justificatifs de revenus et de situation financière.
Cette formule peut donc convenir à une personne qui souhaite financer un projet personnel sans affecter contractuellement chaque euro à un achat précis. Le taux débiteur fixe permet de connaître les conditions de remboursement prévues au contrat, tandis que le choix entre un parcours numérique et l’accompagnement d’un conseiller répond à des préférences différentes. Ces caractéristiques constituent des critères de sélection, mais ne garantissent ni l’acceptation du dossier ni un coût inférieur à celui d’une autre offre.
Pour les propriétaires, la distinction entre travaux et acquisition immobilière est essentielle. Un prêt personnel peut servir à financer certains travaux, mais pas l’achat d’un logement ou d’un terrain à construire. Les règles du prêt personnel encadrent cette différence.
Remboursement : trois souplesses à distinguer
Le coût initial du prêt ne constitue pas le seul critère de choix. Pendant plusieurs années, votre situation financière peut évoluer. Société Générale présente plusieurs possibilités d’aménagement du crédit Expresso, mais elles n’ont ni les mêmes conditions ni les mêmes conséquences financières.
1. Rembourser une partie ou la totalité du capital plus tôt
Selon la présentation de l’offre Expresso, un remboursement anticipé partiel ou total peut être effectué à tout moment, sans frais, quel que soit le montant remboursé. Cette possibilité reste soumise aux conditions du contrat applicable.
Elle présente un intérêt concret lorsque vous disposez d’une somme supplémentaire : vous pouvez réduire le capital restant dû ou solder le crédit avant son échéance, sans supporter les frais de remboursement anticipé annoncés pour cette offre.
2. Modifier les mensualités
Le prêt Expresso prévoit également une possibilité de modulation des mensualités dès le quatrième mois. Cette modification est encadrée : au maximum une fois par an et trois fois sur toute la durée du crédit, dans la limite contractuelle de 84 mois.
Contrairement au remboursement anticipé annoncé sans frais, la modification des mensualités peut être facturée. Son tarif applicable doit être vérifié dans les conditions en vigueur au moment de la demande.
Une mensualité réduite peut soulager temporairement le budget, mais un remboursement étalé plus longtemps peut augmenter le montant total des intérêts. Il faut donc examiner le nouveau tableau de remboursement avant de modifier les échéances.
3. Reporter des échéances
L’offre prévoit, selon les conditions contractuelles, la possibilité de reporter une à trois mensualités par an, consécutives ou non. Les demandes doivent être espacées d’au moins trois mois. Cette solution peut faciliter la gestion d’une difficulté ponctuelle de trésorerie, sous réserve des limites prévues au contrat.
Attention toutefois : les intérêts continuent de courir pendant le report. Même lorsqu’aucuns frais spécifiques de report ne sont appliqués, la suspension des échéances n’est donc pas nécessairement neutre sur le coût final. La durée du crédit peut également s’allonger.
Ces trois mécanismes répondent à des besoins différents : rembourser plus rapidement lorsqu’on dispose de liquidités, ajuster durablement une échéance ou faire face à une période difficile. Leur utilité dépend de votre situation et des clauses du contrat.
Demande en ligne : à quel moment les fonds sont-ils disponibles ?
La rapidité annoncée pour un crédit doit être interprétée avec précision. Société Générale indique qu’une demande Expresso d’un montant allant jusqu’à 35 000 € peut recevoir une réponse de principe immédiate. Ce seuil concerne la réponse de principe et ne constitue pas le plafond général du prêt.
Une réponse de principe n’est ni une acceptation définitive ni une promesse de virement immédiat. Plusieurs étapes restent distinctes :
- Simulation : vous indiquez le montant souhaité et la durée afin d’évaluer les mensualités et le coût prévisionnel.
- Demande : vous transmettez les informations et justificatifs nécessaires à l’étude de votre situation.
- Réponse de principe : une première appréciation est communiquée, sans garantir l’octroi définitif.
- Acceptation et signature du contrat : après l’étude du dossier et l’accord du prêteur, vous acceptez les conditions contractuelles. Cette étape précède la mise à disposition des fonds.
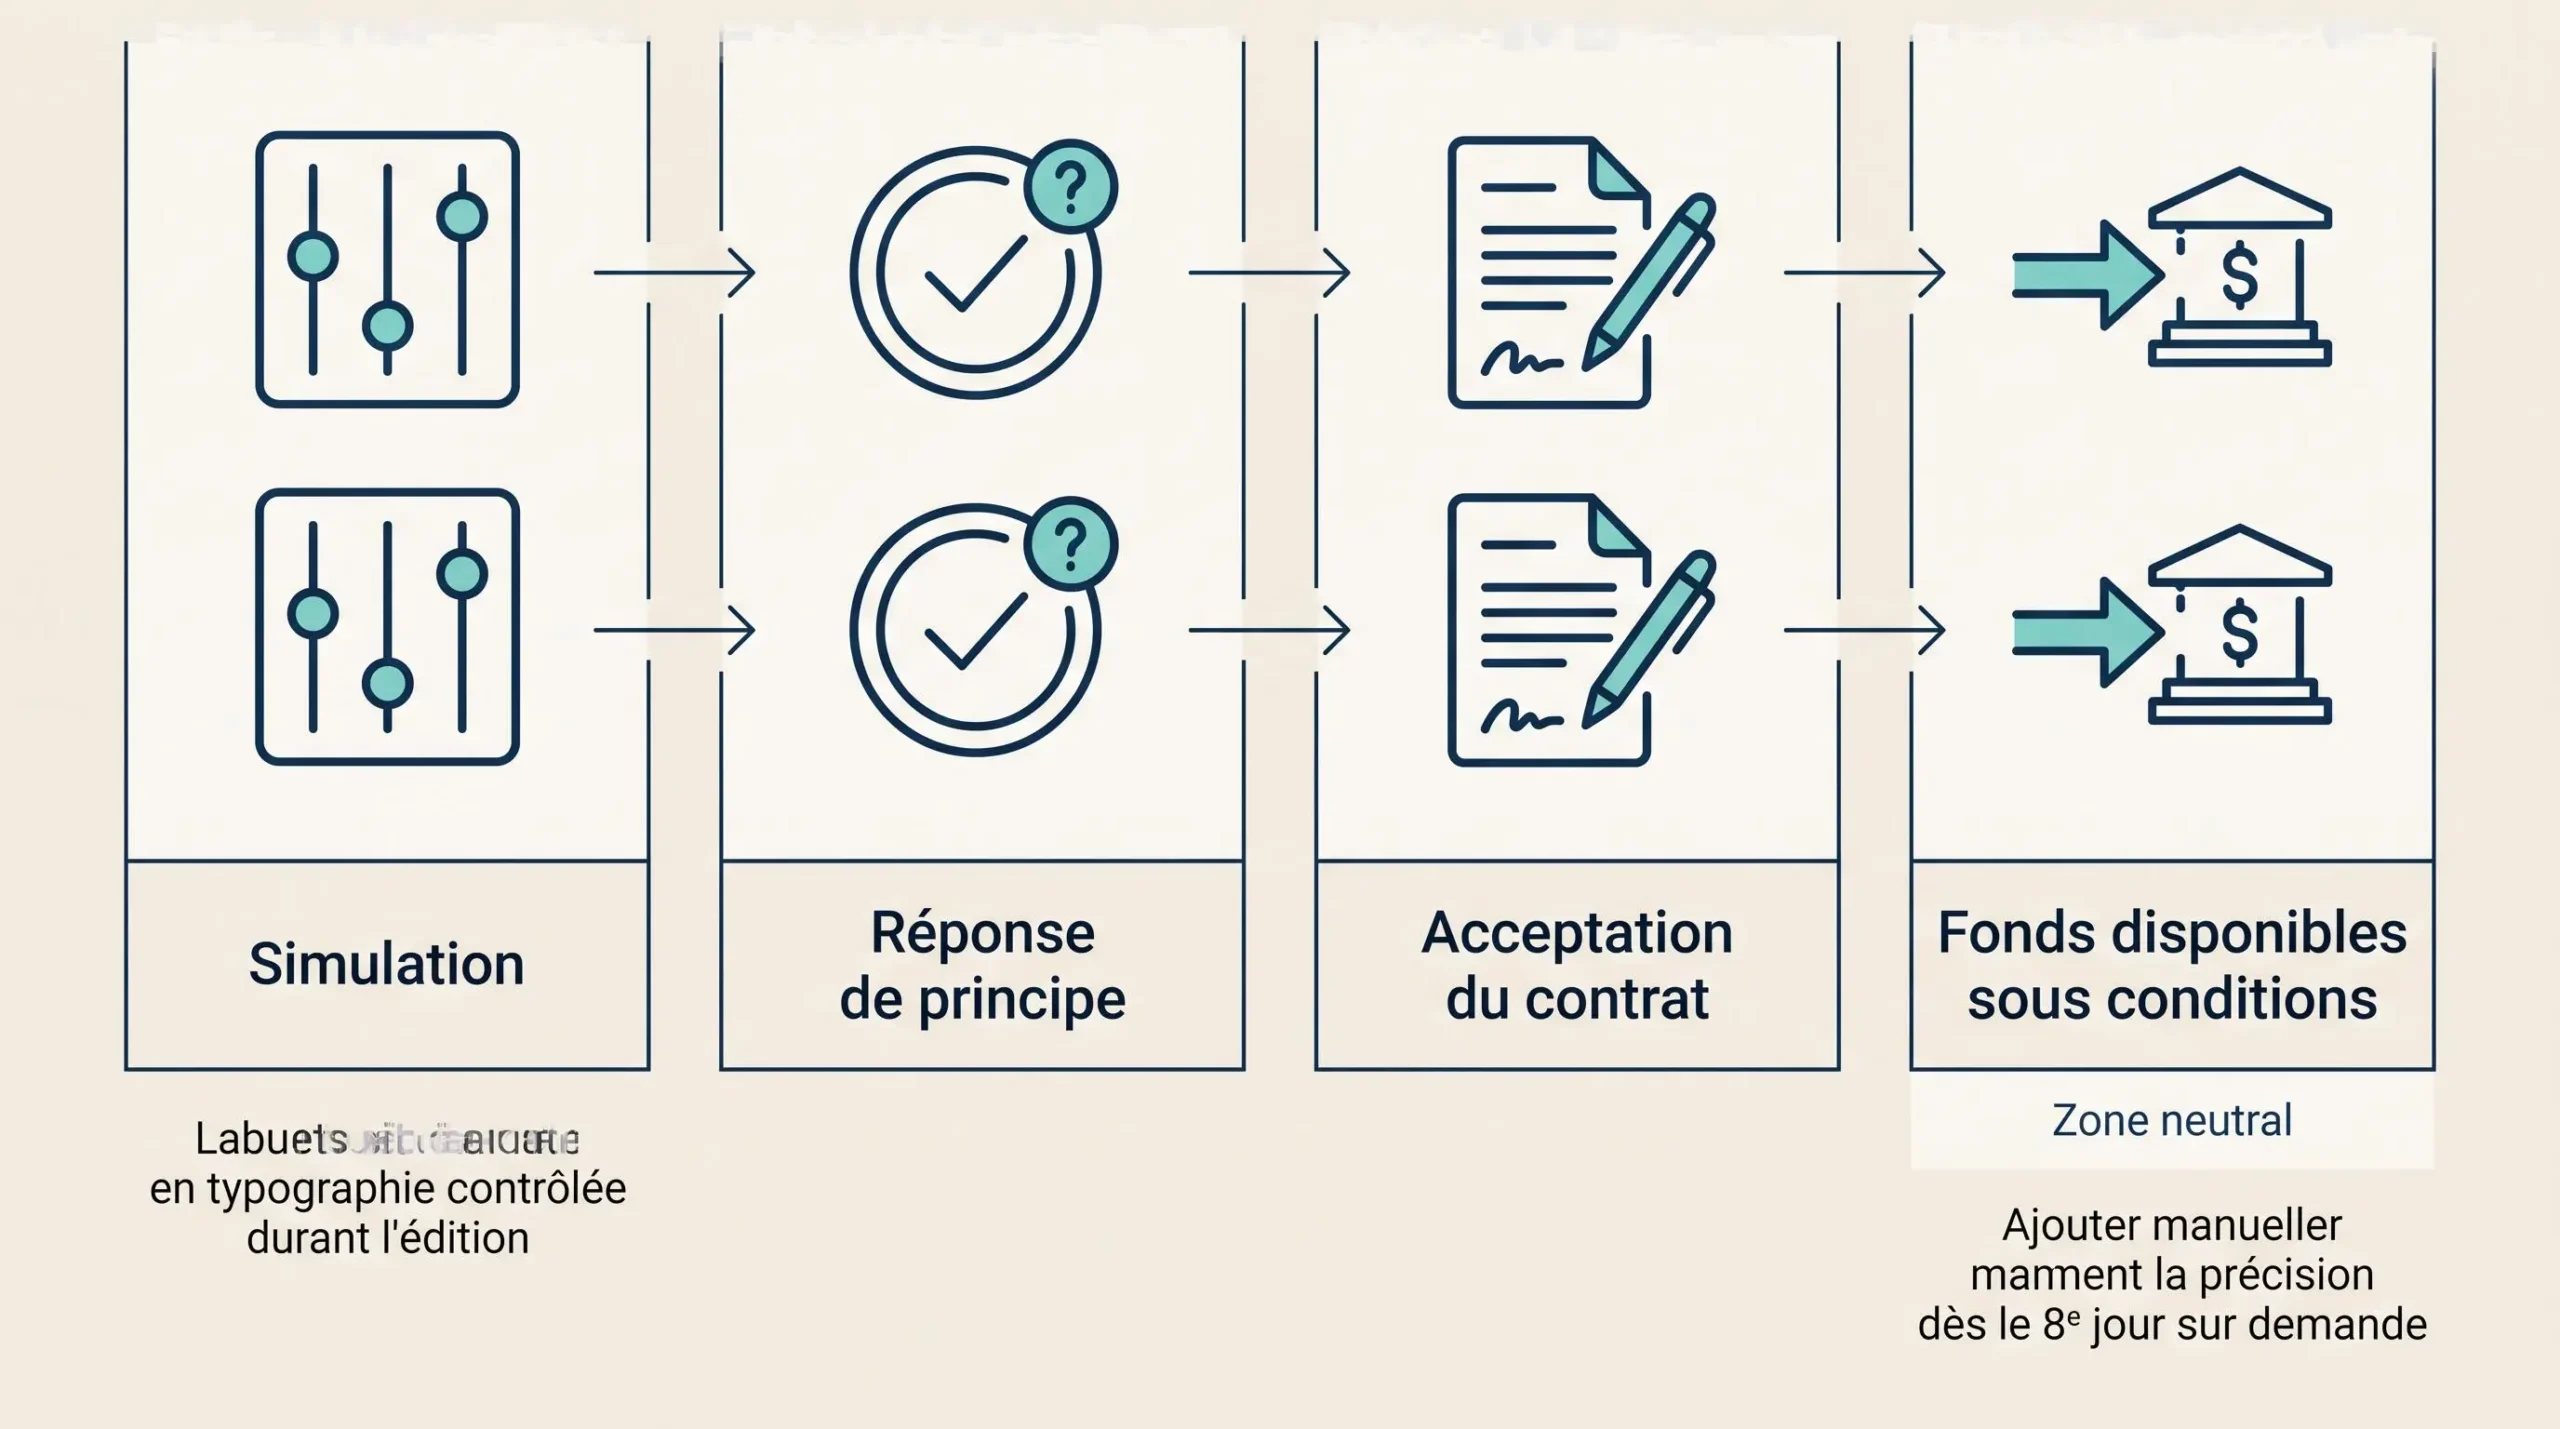
Le droit français prévoit un délai de rétractation de 14 jours calendaires après la signature du contrat. Pour Expresso, le délai habituel annoncé pour la mise à disposition des fonds est de 14 jours après cette signature. Une mise à disposition anticipée peut être demandée à compter du huitième jour, sous réserve que les conditions soient réunies. Il s’agit d’une possibilité et non d’un versement automatique garanti à cette date.
Le droit de rétractation reste applicable pendant les 14 jours. Si les fonds ont déjà été versés et que vous exercez ce droit après leur mise à disposition anticipée, vous devez restituer les sommes reçues, majorées des intérêts journaliers prévus dans l’offre. La page de présentation de l’offre emploie également le terme « acceptation » pour situer le déblocage anticipé, tandis que la FAQ précise le décompte à partir de la signature. Il convient donc de se reporter aux conditions de l’offre contractuelle pour déterminer les modalités applicables à votre dossier.
Le parcours entièrement numérique est lié aux modalités d’accès à l’Espace Client et à la Banque à Distance. Avant de compter sur une date précise pour régler une dépense, mieux vaut vérifier les étapes restantes et les conditions de mise à disposition.
Comment savoir si SG propose le crédit le plus avantageux ?
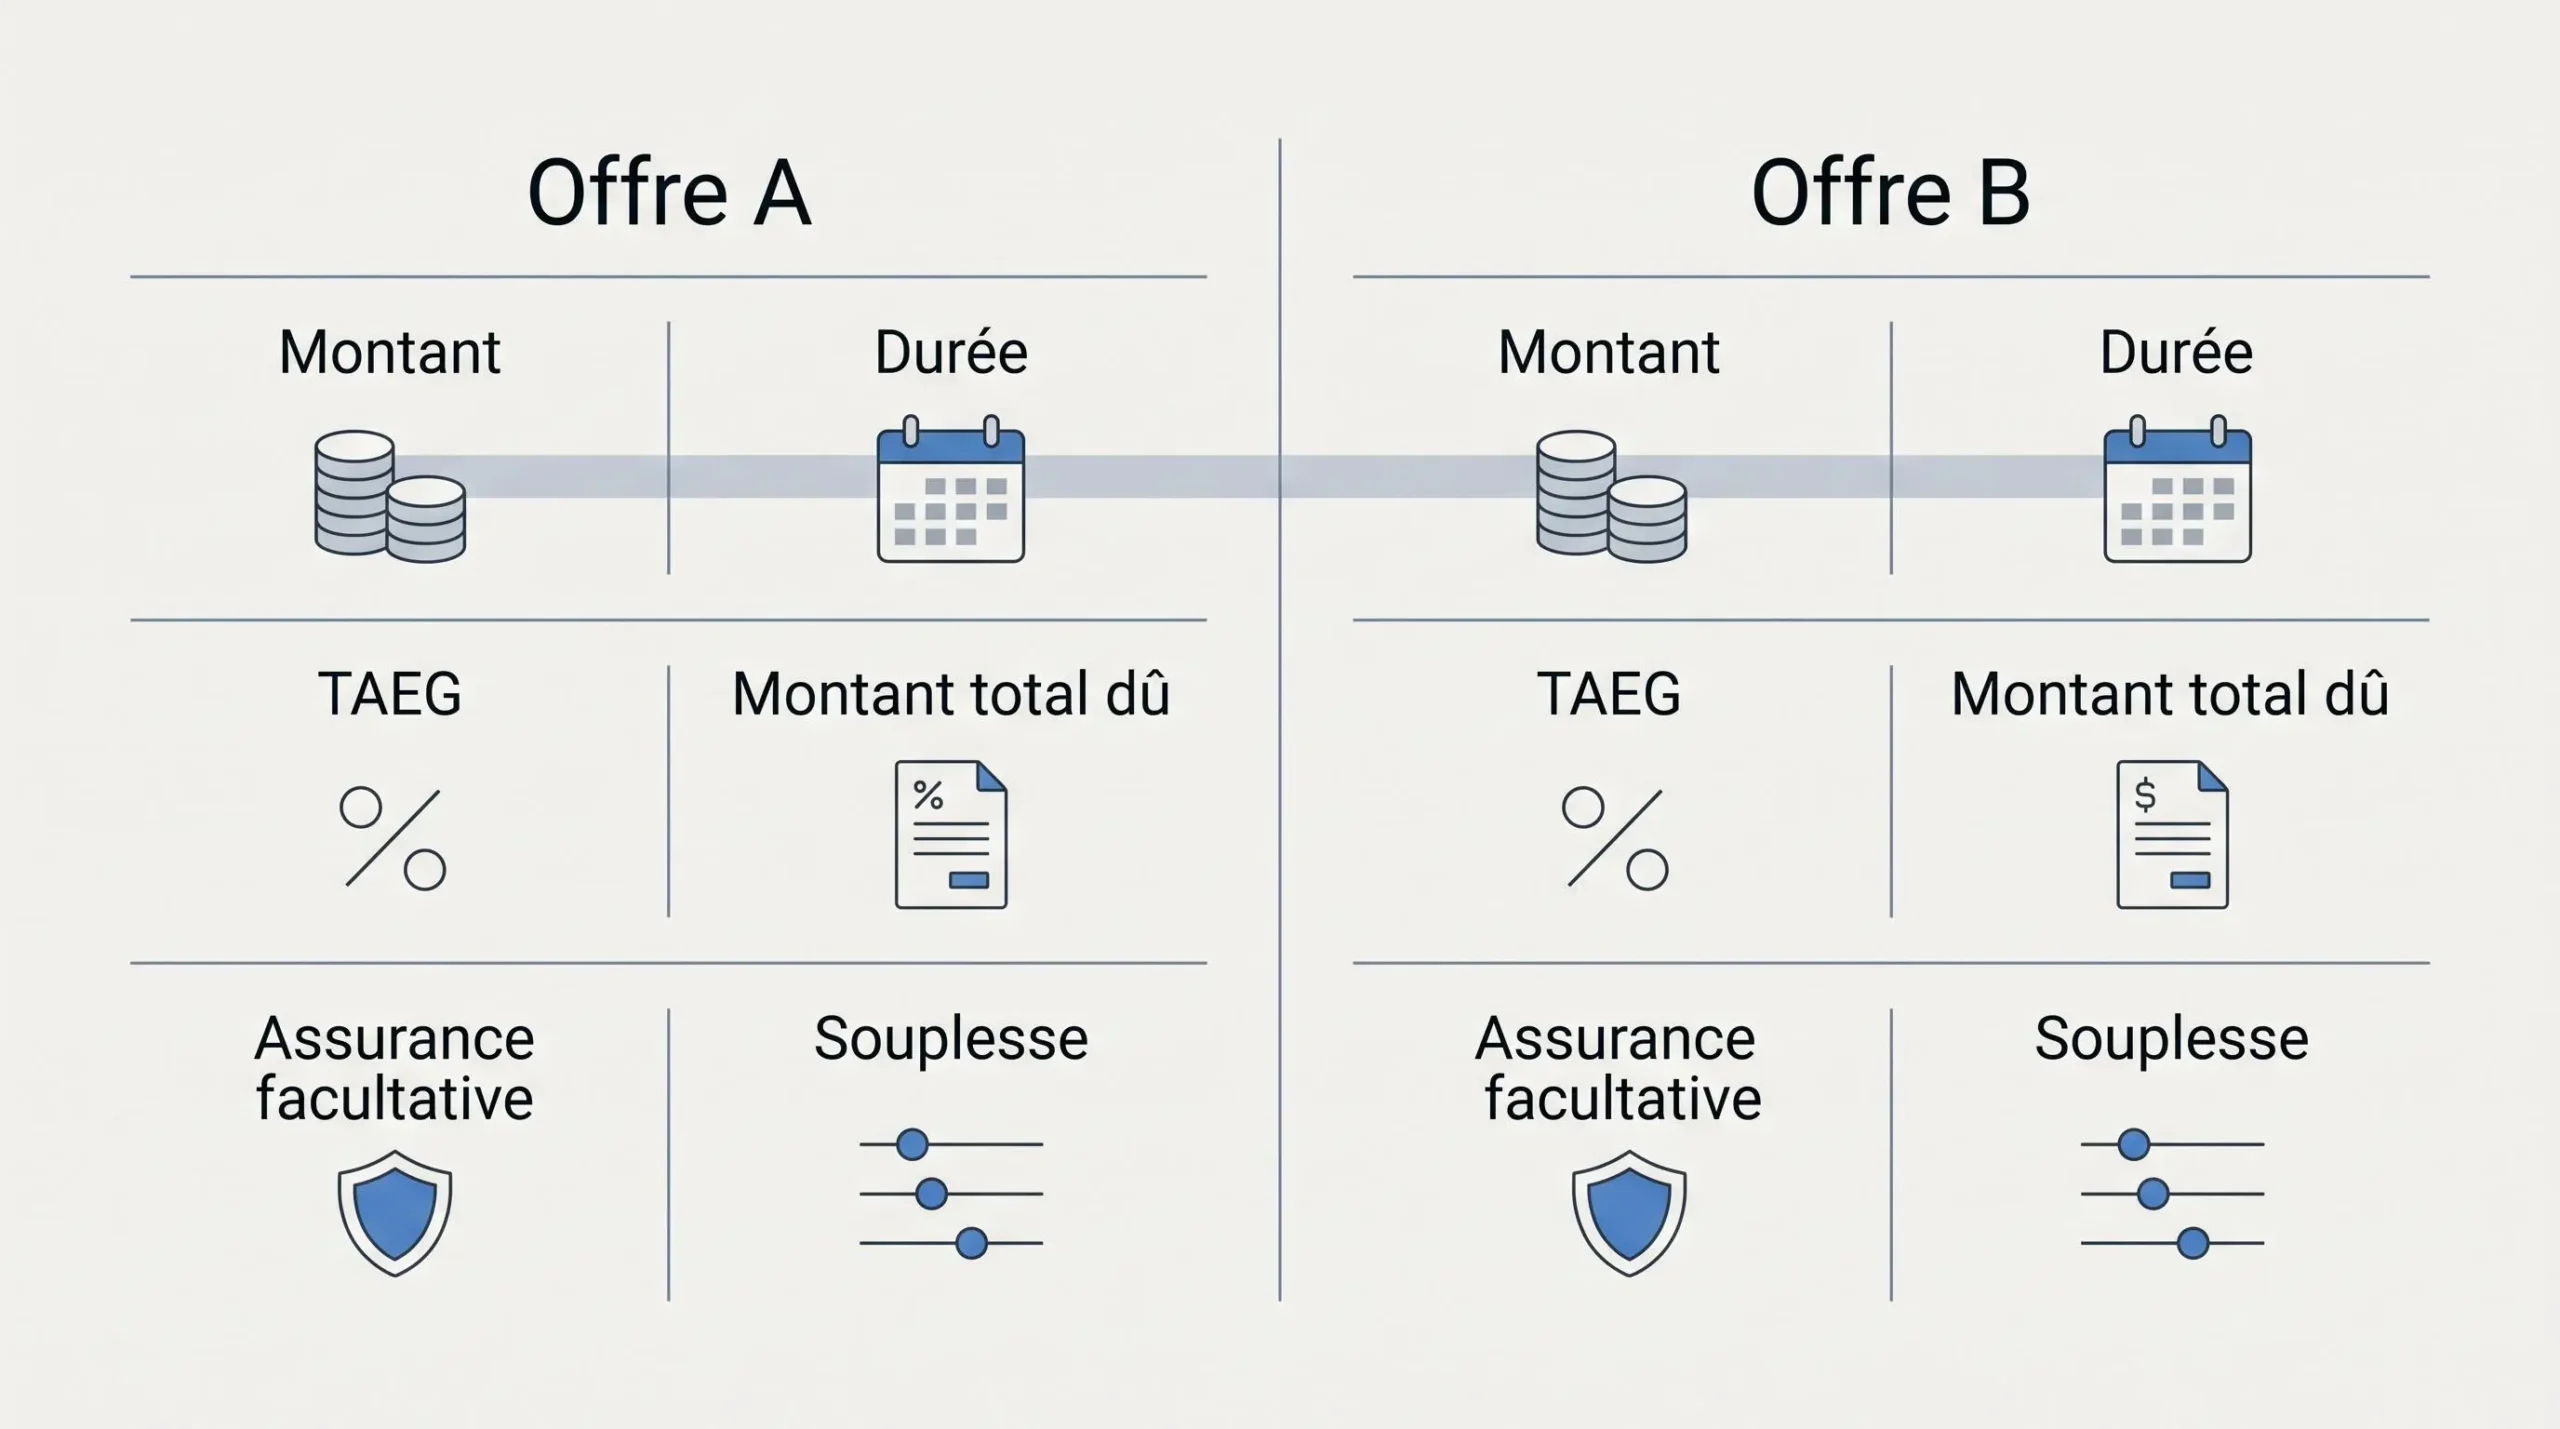
Pour déterminer quelle banque propose le meilleur crédit à la consommation, il ne suffit pas de comparer les taux affichés dans les publicités. Le bon point de départ consiste à obtenir au moins deux propositions personnalisées portant sur le même montant emprunté et la même durée.
La mensualité doit aussi être évaluée au regard de votre situation financière globale. Il faut tenir compte des dépenses obligatoires, des remboursements de crédits déjà en cours et du reste à vivre après paiement de toutes ces charges. Une échéance qui paraît accessible isolément peut devenir difficile à supporter une fois intégrée au budget du foyer. Le simulateur fournit une estimation, mais l’établissement prêteur doit examiner la solvabilité avant d’accorder le financement.
Examinez ensuite les éléments suivants :
| Critère | Ce qu’il faut comparer | Pourquoi c’est important |
|---|---|---|
| TAEG | Le taux annuel effectif global de chaque proposition | Il permet de comparer les intérêts et les frais obligatoires du crédit. |
| Mensualité | Le montant dû à chaque échéance | Il doit rester compatible avec votre budget. |
| Montant total dû | La somme à rembourser selon les conditions proposées | Elle permet d’apprécier le coût global du financement. |
| Assurance facultative | La cotisation, les garanties et le budget assurance comprise | Elle peut modifier la dépense réelle sans être comprise dans la mensualité de crédit affichée. |
| Souplesse du contrat | Remboursement anticipé, modulation et report | Ces options peuvent être utiles, mais leurs conditions et leurs coûts diffèrent. |
Le TAEG est l’indicateur de référence pour comparer les coûts obligatoires du financement. Il ne dispense toutefois pas d’examiner les services contractuels ni le budget de l’assurance facultative, si vous choisissez d’y souscrire.
Le simulateur Expresso distingue précisément les mensualités du crédit et l’assurance décès, invalidité et incapacité de travail facultative. Une comparaison portant uniquement sur la mensualité hors assurance pourrait donc sous-estimer votre dépense si vous retenez cette protection.
Les statistiques de la Banque de France indiquaient un taux moyen provisoire de 6,09 % en septembre 2026 pour les nouveaux prêts amortissables à la consommation. Il s’agit d’un taux effectif au sens étroit, hors frais et assurance, et non du TAEG d’une offre individuelle ou d’un tarif proposé par SG. Les crédits renouvelables ne sont pas compris dans cette catégorie. Ce repère national ne peut donc pas remplacer une simulation personnalisée.
Enfin, le crédit le moins coûteux n’est pas nécessairement celui qui correspond le mieux à vos contraintes. Si deux offres présentent des coûts proches, les possibilités de remboursement anticipé et d’aménagement des échéances peuvent départager les propositions. À l’inverse, une souplesse dont vous n’avez pas besoin ne justifie pas automatiquement de payer davantage.
Pour quels profils regarder aussi une offre spécifique ?
Le crédit Expresso classique n’est pas nécessairement la seule formule à examiner. La gamme SG comprend également des financements adaptés à certains publics.
Le prêt Jeune Actif s’adresse aux 18-29 ans. Il est présenté pour des montants de 1 500 à 7 000 €, sur une durée de un à cinq ans, sans frais de dossier. Son éventuel intérêt tarifaire doit néanmoins être évalué à partir d’une proposition valable pour votre situation.
Les agents du secteur public peuvent, quant à eux, examiner l’offre BFM Liberté, sous réserve de leurs conditions d’éligibilité.
Le crédit Expresso est présenté par Société Générale, mais le simulateur indique que le prêteur est Franfinance SA, sous réserve d’acceptation du dossier. Il faut donc vérifier l’identité du prêteur dans l’offre contractuelle avant signature.
Pour choisir votre crédit en 2026, commencez par déterminer une mensualité compatible avec vos dépenses obligatoires et votre reste à vivre, puis comparez plusieurs offres à montant et durée identiques. Si les conditions d’Expresso correspondent à votre projet, utilisez le simulateur de crédit Expresso pour obtenir une première estimation. La meilleure banque sera celle dont la proposition effectivement accordée associe un coût acceptable, une mensualité soutenable et des modalités de remboursement adaptées à vos besoins.