Par Julien Mercier, spécialiste du financement immobilier.
Chercher « la meilleure banque » pour un crédit immobilier est une question mal posée : la bonne question est de savoir quelle banque vous laissera la marge de négociation la plus large pour votre profil, au bon moment, comparée sur le bon périmètre. Cet article identifie les deux ou trois familles d’établissements à cibler, explique le mécanisme qui fixe votre taux, et fournit une grille d’arbitrage en TAEG, flexibilité et prêts complémentaires.
Repères de taux et cadre réglementaire 2026 : la base factuelle
Les meilleurs taux immobiliers de 2026 se situent autour de 2,8 à 3,0 % sur 20 ans pour les dossiers les plus solides, avec des écarts pouvant atteindre 0,7 point entre établissements ; le taux moyen national, toutes durées et tous profils confondus, est sensiblement plus élevé. Pour situer votre propre offre, il faut donc toujours distinguer le taux moyen du marché du meilleur taux accessible à votre dossier, et ne comparer que des TAEG datés et méthodologiquement sourcés.
| Indicateur | Niveau | Source, périmètre et date |
|---|---|---|
| Taux moyen du crédit immobilier en France | 3,31 % | l’Observatoire Crédit Logement/CSA, moyenne nationale toutes durées et tous profils, août 2026 ; base d’environ 300 000 opérations garanties par an, publication mensuelle |
| Meilleurs taux sur 20 ans (dossiers solides) | ≈ 2,8–3,0 % | Ordre de grandeur des baromètres de courtiers 2026 ; échantillons et périmètres variables selon les sources, à vérifier sur chaque baromètre |
| Écart inter-établissements | Jusqu’à ≈ 0,7 point | Amplitude constatée par les baromètres de courtiers selon les dossiers et les régions |
Ces repères ne sont pas des taux garantis : le taux moyen de l’Observatoire Crédit Logement/CSA (3,31 % en août 2026) décrit le marché, pas votre offre individuelle, tandis que les meilleurs taux cités ne concernent que les profils à apport confortable et situation stable.
Définitions utiles :
- TAEG : taux annuel effectif global, qui intègre le taux nominal, les frais de dossier, les frais de garantie et le coût de l’assurance emprunteur obligatoire.
- OAT 10 ans : rendement de l’obligation assimilable du Trésor à 10 ans, référence du coût de refinancement des banques sur cette durée.
- HCSF : Haut Conseil de la stabilité financière, qui fixe les normes d’octroi du crédit immobilier.
- Apport : la part du financement non empruntée ; les banques demandent généralement 10 à 20 % de l’opération, hors frais de notaire selon les établissements.
Le cadre réglementaire encadre directement votre capacité de négociation. La décision du HCSF du 29 septembre 2021 impose deux plafonds : un taux d’effort maximal de 35 % (charges d’emprunt rapportées au revenu, assurance incluse) et une durée de crédit limitée à 25 ans, avec une tolérance de différé d’amortissement de 2 ans lorsque l’entrée en jouissance du bien est décalée.
- Le PTZ a été reconduit et élargi depuis avril 2025 ; il reste distribué par les banques conventionnées, ce qui exclut de fait certains établissements du montage pour les profils éligibles.
- Le TAEG est l’indicateur légal de comparaison entre deux offres : c’est sur lui, et non sur le taux nominal, que doit porter tout arbitrage.
- Un apport supérieur au minimum attendu par les banques élargit mécaniquement l’éventail d’établissements disposés à rivaliser sur votre dossier.
Quelle banque cibler selon votre profil : le diagnostic en trois étapes
La meilleure banque pour votre crédit immobilier est celle qui offre le maximum de marge de négociation à votre profil, ce qui se détermine en trois étapes : classifier votre profil (apport, revenus, statut, type de projet), identifier les familles d’établissements qui ciblent ce profil, puis lister les contreparties que vous pouvez mobiliser en négociation. Cette grille remplace le postulat vague « tout dépend du profil » par une procédure décisionnelle.
| Profil d’emprunteur | Familles d’établissements généralement à cibler | Contreparties à préparer |
|---|---|---|
| Fonctionnaire, revenu stable | Banques nationales et réseaux mutualistes sensibles à la sécurité de l’emploi | Domiciliation de revenus, produits d’épargne annexes |
| Primo-accédant, apport modéré | Réseaux mutualistes et banques conventionnées PTZ | Montage avec prêts complémentaires, domiciliation |
| Indépendant, revenus variables | Banques nationales et hybrides acceptant des justificatifs étendus (bilans sur 2–3 ans) | Apport renforcé, épargne de précaution visible |
| Profil patrimonial, apport élevé | Banques en ligne et hybrides, compétition sur le TAEG | Assurance en délégation, garantie simple |
Cette grille est un cadre d’analyse construit par cet article à partir des ciblages commerciaux documentés des réseaux : elle est indicative et doit être validée par des devis réels, les pratiques variant sensiblement d’une région à l’autre et d’une agence à l’autre. Les contreparties les plus valorisées dans la négociation sont, selon les retours de courtiers, la domiciliation des revenus, la souscription de produits annexes et l’assurance emprunteur placée en délégation : préparez-les avant tout rendez-vous, elles conditionnent la concession sur le taux.
La sélection de la famille d’établissements conditionne aussi votre capacité d’emprunt totale : pour aller plus loin sur ce point, voir notre analyse des courtiers pour améliorer sa capacité d’emprunt.
Le marché 2026 en trois segments : en ligne, hybride, traditionnel
La dichotomie « banque en ligne vs banque traditionnelle » ne reflète plus le marché français de 2026 : celui-ci compte trois segments — les banques en ligne pures, les banques traditionnelles à parcours essentiellement agence, et les réseaux hybrides qui combinent un parcours digital de premier niveau avec une agence et un conseiller pour le montage et la négociation du prêt.
| Segment | Parcours dominant | Pertinence typique |
|---|---|---|
| Banque en ligne | Digital de bout en bout, peu de contact humain | Dossiers standardisés, apports confortables, arbitrage sur le TAEG |
| Réseau hybride | Digital de premier niveau + agence et conseiller pour le montage | Emprunteurs voulant rapidité digitale et interlocuteur pour la négociation |
| Banque traditionnelle pure | Agence, relation de proximité | Dossiers complexes, montages avec prêts complémentaires, accompagnement local |
Une configuration documentée illustre ce segment hybride : Société Générale propose une ouverture de compte en ligne suivie d’une rencontre ultérieure du conseiller en agence, une application mobile notée entre 4,3 et 4,7 sur 5 en avril 2025, une organisation en 11 régions territoriales et un parcours de mobilité bancaire digitalisé. Cette observation de marché, factuelle et datée, sert uniquement à montrer qu’un grand réseau national combine désormais les deux canaux : elle ne constitue ni une donnée statistique indépendante, ni une recommandation en faveur de cette banque. Les grands réseaux nationaux ont adopté des parcours hybrides comparables au-delà de ce cas, selon les rapports de marché bancaire récents ; chaque lecteur devra vérifier ce que propose l’établissement contacté.
Pour un exemple d’analyse de taux d’un grand réseau, voir l’analyse des taux Société Générale.
Comment se fixe vraiment votre taux : le mécanisme derrière la grille de la banque
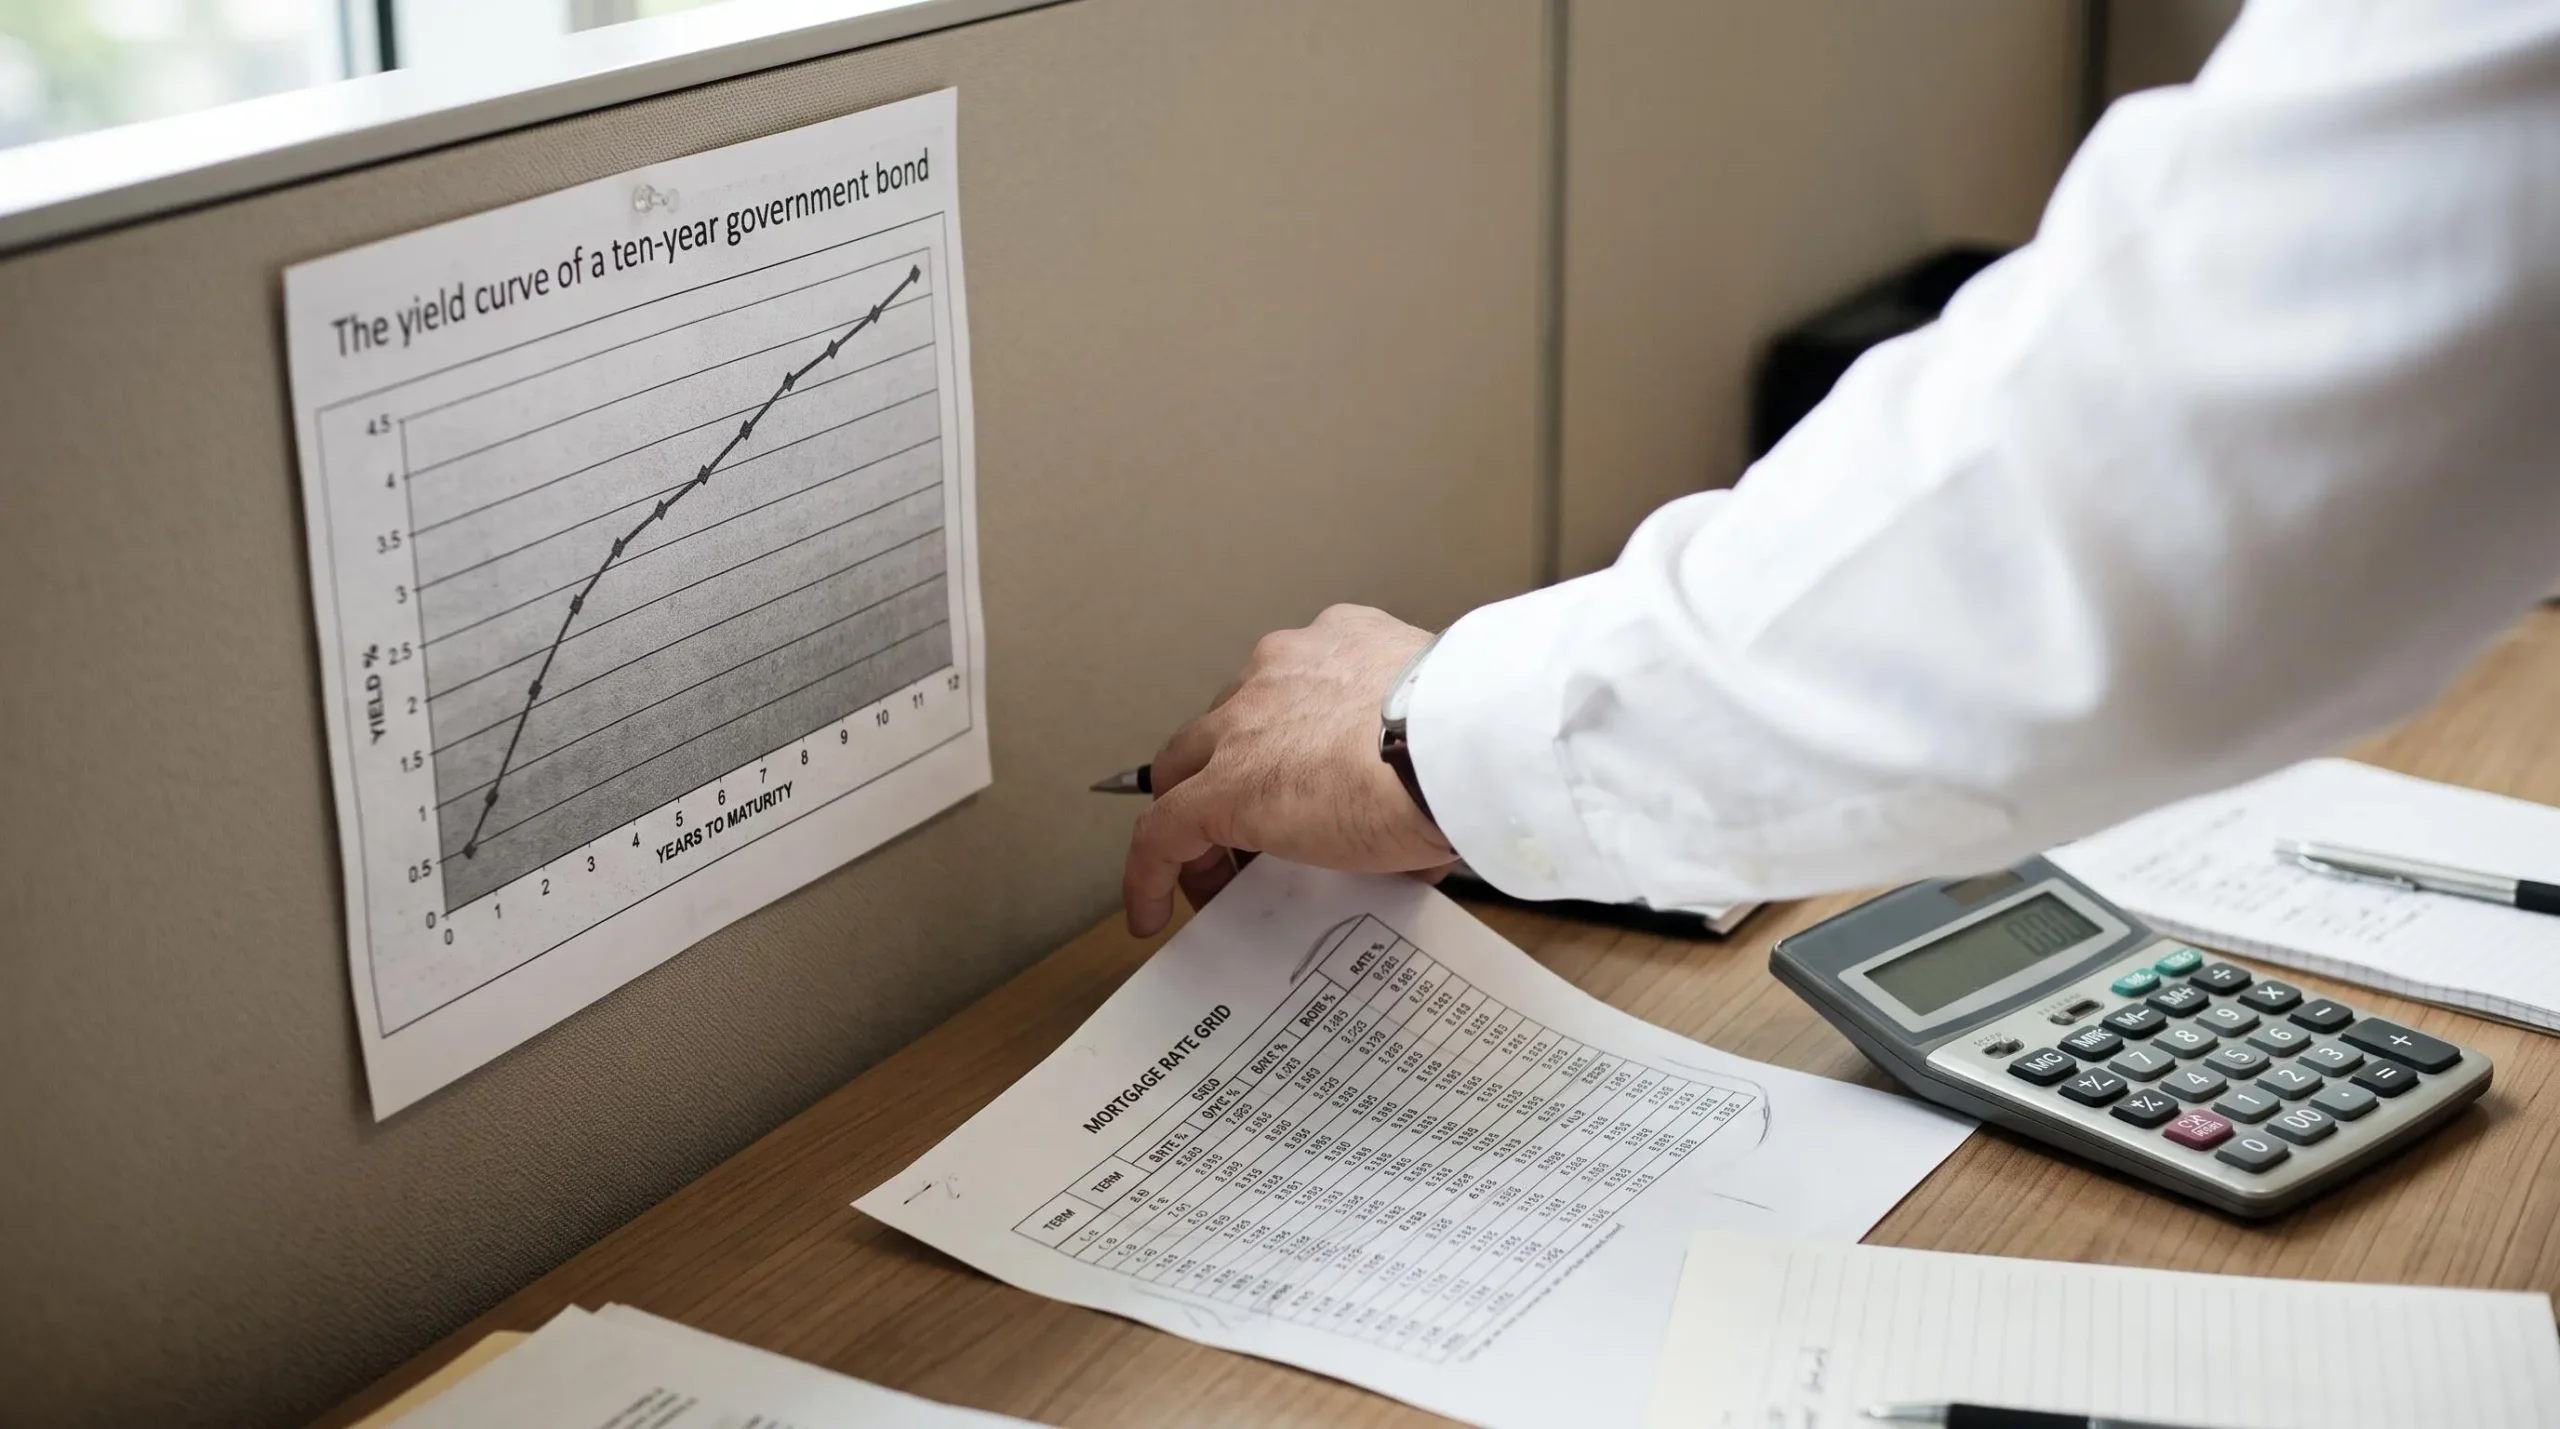
Le taux qui vous est proposé résulte d’un mécanisme causal à trois facteurs : le coût de refinancement de la banque (corrélé au rendement de l’OAT 10 ans), les objectifs commerciaux trimestriels du réseau, et la stratégie de produit d’appel. Conséquence actionable : le meilleur taux pour un profil donné varie dans le temps, et la règle de négociation qui en découle est de solliciter plusieurs banques simultanément sur une même période, en ciblant les fins de trimestre et d’année.
Le premier facteur est documenté : il existe une corrélation établie entre le rendement de l’OAT 10 ans et les grilles de taux du crédit immobilier, décrite notamment par les publications de l’Observatoire Crédit Logement/CSA et les analyses de la Banque de France. Lorsque le coût de l’argent remonte, les grilles suivent avec un décalage variable selon les établissements. Le second facteur est la saisonnalité commerciale : selon les baromètres de courtiers et les études sectorielles datées, les objectifs trimestriels des réseaux influencent les taux affichés, notamment en fin de trimestre et d’année, lorsqu’un volume de production reste à atteindre. Le troisième facteur est la stratégie produit : certaines banques acceptent une marge plus faible sur le crédit immobilier pour conquérir un client et ses produits annexes.
La règle de timing est une synthèse éditoriale de cet article, dérivée de ces trois facteurs documentés : deux devis obtenus à deux semaines d’écart peuvent différer pour le même dossier, car le coût de refinancement et les objectifs commerciaux de la banque ont bougé entre-temps. Pratiquement, demandez vos devis dans une fenêtre resserrée, idéalement en fin de trimestre ou d’année, pour comparer des offres fixées dans les mêmes conditions de marché.
Comparer deux offres sans se tromper : la grille multicritère
Comparer deux offres sur le taux nominal est un piège : à taux facial proche, deux offres peuvent diverger de plusieurs milliers d’euros sur le coût total et différer fortement en flexibilité. L’arbitrage doit se faire sur une grille pondérée : TAEG complet, coût de l’assurance en délégation (loi Lemoine), frais de garantie, souplesse contractuelle et accès aux prêts complémentaires.
| Critère | À vérifier | Impact sur la décision |
|---|---|---|
| TAEG complet | Frais de dossier, assurance obligatoire, garantie inclus | Seul indicateur légal de comparaison ; intègre tout le coût |
| Assurance en délégation | Taux d’assurance proposé vs contrat externe équivalent (loi Lemoine) | Peut réduire sensiblement le coût total sur 20 ans |
| Garantie | Crédit Logement vs hypothèque : frais et restitution | Écart de plusieurs centaines à milliers d’euros selon le montant |
| Souplesse | Modulation et report des mensualités, frais associés, conditions de remboursement anticipé | Valeur réelle en cas d’aléa de revenu ou de revente |
| Prêts complémentaires | Propension du réseau à monter PTZ, Éco-PTZ, PEL, prêt vert/rénovation, relais, prêt employeur | Conditionne le coût global du montage et l’éligibilité au PTZ |
Exemple chiffré, purement illustratif, hypothèses posées : prêt de 250 000 € sur 20 ans, profil identique dans les deux banques. Offre A : taux nominal 3,10 %, mais TAEG de 3,45 % (frais de dossier élevés, assurance au taux groupe, garantie plus coûteuse). Offre B : taux nominal 3,15 %, TAEG de 3,20 % (frais réduits, assurance déléguée moins chère). Sur le coût total remboursé, l’offre A atteint environ 346 000 € contre environ 339 000 € pour l’offre B, soit près de 7 000 € d’écart en défaveur de l’offre au taux nominal pourtant plus bas. Cet exemple démontre pourquoi l’arbitrage se fait sur le TAEG, jamais sur le taux facial ; les montants exacts dépendent des barèmes réels de chaque établissement au moment de l’offre.
La flexibilité contractuelle pèse autant que le taux pour certains profils : modulation et report des mensualités, absence de frais sur les remboursements anticipés, conditions de transfert du prêt. La loi Lemoine permet en outre la délégation et la résiliation de l’assurance emprunteur, un levier qui peut réduire significativement le coût total du crédit, à vérifier contrat par contrat.
Les prêts complémentaires constituent enfin un critère différenciant entre banques : la propension des réseaux à monter des combinaisons de financement (PTZ, Éco-PTZ, prêt épargne logement, prêt développement durable, crédit relais, prêt employeur) varie fortement d’un établissement à l’autre, selon les retours de courtiers 2026 — une tendance observée, pas une règle absolue. Un grand réseau national fournit un exemple concret de cette logique de combinaison : la gamme documentée de Société Générale comprend un prêt développement durable à remboursements modulables sans frais, un partenariat dédié à la rénovation énergétique avec Hello Watt, le PTZ, l’Éco-PTZ, le prêt épargne logement et le crédit relais. Cette gamme illustre le fait qu’une banque conditionne l’accès aux financements complémentaires ; elle est citée comme exemple d’appui, non comme preuve indépendante ni recommandation.
Le prêt épargne logement peut entrer dans ces montages et influencer le taux final : le détail est traité dans notre article sur les taux du prêt épargne logement.
Votre plan de négociation en 5 étapes
Le plan de négociation qui suit agrège le diagnostic de profil, le mécanisme de fixation des taux et la grille multicritère en une procédure séquentielle, à exécuter dans l’ordre.
- Diagnostiquer votre profil : apport, revenus, statut, type de projet (cf. section « Quelle banque cibler selon votre profil »).
- Sélectionner 2–3 familles d’établissements ciblant ce profil : mutualistes, nationales, en ligne ou hybrides.
- Constituer vos contreparties : domiciliation des revenus, produits annexes, assurance emprunteur en délégation prête à être substituée.
- Solliciter ces établissements simultanément au bon timing : fenêtre resserrée, idéalement en fin de trimestre ou d’année, pour comparer des offres fixées dans les mêmes conditions (cf. section « Comment se fixe vraiment votre taux »).
- Arbitrer sur la grille multicritère : TAEG complet, assurance en délégation, garantie, souplesse contractuelle et prêts complémentaires accessibles (cf. section « Comparer deux offres »).
En synthèse : il n’existe pas de meilleure banque universelle pour un crédit immobilier ; la décision résulte du croisement du mécanisme de fixation des taux, de la solidité de votre dossier et d’une comparaison menée sur le bon périmètre — TAEG, flexibilité et prêts complémentaires — entre établissements ciblés selon votre profil.